锂电产线投资,正在从一道选择题变成一道计算题。
过去逻辑相对简单:节拍越高,产能越大,竞争力越强。在120PPM和200PPM之间,很多客户在决策时会有顾虑。200PPM听起来更先进,线少、占地小、用人少,但实际投资回报真的更划算吗?这个问题并不容易回答。
2026年的行业环境让这道题变得更复杂了。
规划产能仍在扩张,但有效供给受调试和爬坡约束。名义产能不缺,能按期达产、保持良率、持续运行的优质产能依然稀缺。价格持续下行,制造容错空间被压缩。停机、返工、调试拖延,这些不再是单纯的生产问题,而是实实在在的利润问题。
这意味着设备投资是否值得,不再取决于“参数有多高”,而取决于“投入的资本能形成多少有效产能、多久能回收、能创造多少价值”。
但当120PPM和200PPM两条方案摆在面前时,仅凭参数对比很难算清这笔账。参数表上不会告诉你选了高节拍之后总投资要增加多少,也不会告诉你年产出一旦无法被市场消化,多余产能会变成多大的折旧负担。这正是华冠在白皮书中提出这套“产能规划与投资决策模型”的出发点——帮客户把账算得更清楚。
1
产能规划与投资决策模型:
算得清,才能选得准
项目投资规模扩大之后,传统设备选型往往以技术参数和设备报价为核心,但仅比较设备节拍和单机价格,已经不足以支持完整的投资决策。华冠希望进一步把设备的工艺、节拍、良率、爬坡等数据纳入客户的产能规划和投资测算。
为此,华冠构建了一套产能规划与投资决策模型。这套模型遵循一个朴素的逻辑:先可行,后择优。
第1步,通过PPM、良率、产线数量和投产节奏,形成多种备选方案。
第2步,分别校验硬约束:有效产能是否达标、总投资是否在预算内、投产周期是否满足要求。
第3步,排除不满足任一硬约束的方案,只留下真正可落地的选择。
第4步,对留下来的可行方案进行综合比较,再根据客户最看重的目标选择更合适的方案。
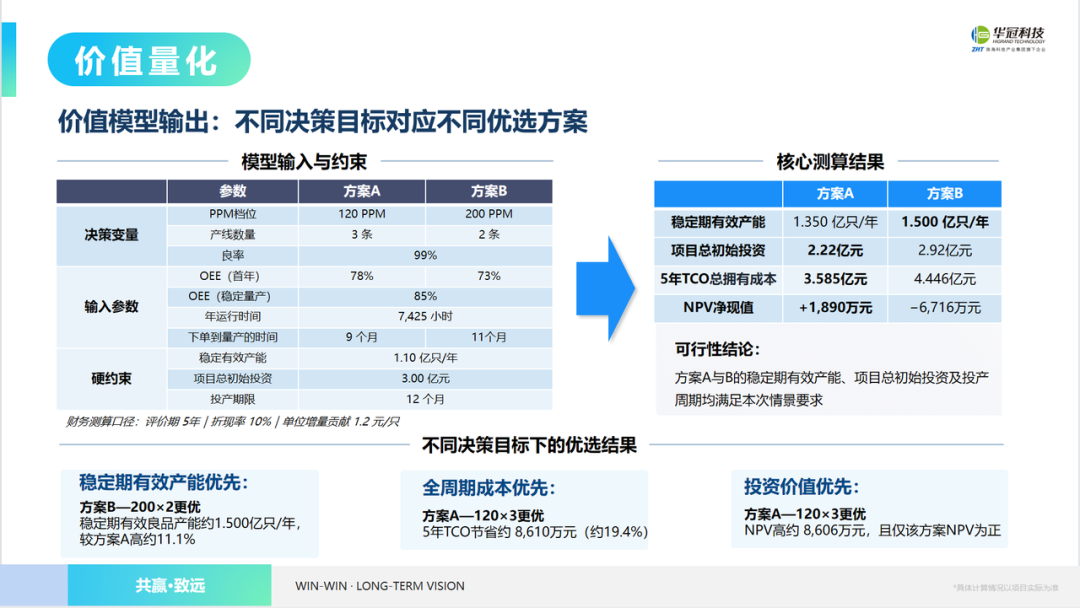
华冠科技产能规划与投资决策模型
不同决策目标,对应不同优选方案。
以白皮书中的测算为例:方案A:120PPM × 3条线;方案B:200PPM × 2条线。两条方案都通过了硬约束——产能达标、投资在预算内、投产周期满足要求。
华冠科技产线规划与投资决策模型 测算示例
上图的结论很清楚。
如果核心目标是产能冗余:方案B的有效产能高出约11.1%,更合适。
如果核心目标是全生命周期成本:方案A的5年TCO(总拥有成本)低约8610万元,更合适。
如果核心目标是投资价值:在当前的产销计划假设下,方案A的NPV(净现值)高出约8,606万元,更合适。
需要说明的是:方案B的富余产能本身不是问题。如果新增需求能被实际消化,它就能转化为经济价值。关键在于这个前提是否成立。
*TCO:总拥有成本(Total Cost of Ownership) ,设备买回来以后,购买、使用和维护五年一共要付出多少成本,并统一换算成今天的钱。包含:初始采购投资、建设、安装、运维、备件、能耗、人工、维修、报废处置等全部成本,不只是买设备的采购价。
*NPV:净现值,把未来每一年的现金流,折算成现在的钱,算整个项目净赚多少钱。NPV大于0,表示在当前假设下,项目回报能够覆盖设定的资金成本。
120PPM与200PPM之间,从来没有绝对的“更好”,只有“更匹配”,匹配你的真实产销计划、匹配你的资金约束、匹配你的投产节奏。算清了这笔账,才能选准适合自己的方案。
2
华冠从设备供应商到产业化合作商:
选得准,才能做得稳
模型的价值不止于算账。它背后是华冠对自身角色的一次重新定义——从设备供应商到产业化合作商。
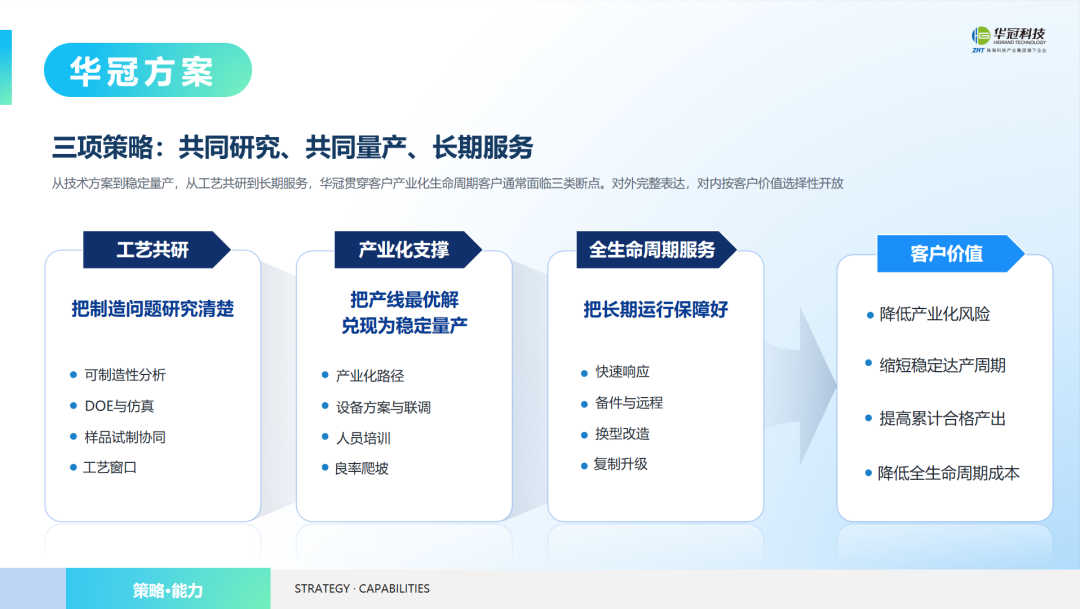
传统设备商的价值边界止于交付,而华冠延伸了三个层次:第一是工艺共研,在方案阶段把制造问题研究清楚;第二是产业化支撑,把项目链条延伸到稳定量产;第三是全生命周期服务,覆盖规划、改造、复制和持续升级。
三个层次解决同一个问题:
帮电池企业把“规划产能”变成“有效产出”。
华冠科技三项策略与四项价值
这套模型正是华冠从设备供应商向产业化合作商演进的核心体现。华冠不只提供设备,更在项目规划阶段与客户一起把产能、投入、风险和回报算清楚,帮助客户找到更适合自己的投资方案。
算得清,才能选得准;选得准,才能做得稳。
这也是华冠对“产业化合作商”最简洁的诠释。
锂电中段,就买华冠