金融结构变迁重塑资产定价


摘要
8月社融信贷总量偏弱、直融结构切换值得关注。长周期看,信贷密度下移与杠杆再平衡推动贷款增速趋势性下移,“宽货币、弱信用”料延续;国际经验显示转型期多伴随私人部门去杠杆与利率中枢下移,权益及商品表现取决于政策应对。对我国资本市场的启示,债市由“宽松副产品”转为结构性定价中枢,长端利率预计波动加大,而权益及商品市场同样体现新旧动能转化下资金与需求的高度集中与分化。
01
社融信贷总量走弱、结构切换,直融首超贷款
8月金融数据总量低于季节性,结构切换更值得关注。8月新增社融1.66万亿元,同比少增约0.91万亿元,拖累主要落在人民币贷款和政府债;信贷口径8月新增人民币贷款600亿元,同比少增5300亿元,货币条件并不紧,M2同比增长7.5%、M1同比增长4.1%,M2与M1剪刀差收窄至3.4个百分点。8月末人民币贷款余额282.35万亿元、同比增长4.9%,低于社融存量增速2.3个百分点,“降速提质”特征延续。
具体来看,一是信贷总量及结构均偏弱。8月住户贷款减少2029亿元,其中短期贷款减少1219亿元、中长期贷款减少822亿元,已连续两个月减少,继续主动去杠杆,居民缩表意味着地产与消费的信贷乘数下降;企业(事)业单位贷款增加2600亿元,其中短期贷款减少1600亿元、中长期贷款增加3200亿元、票据融资增加1000亿元,票据冲量特征明显,企业资本开支与采购计划趋于审慎。二者共同指向有效融资需求相对不足。
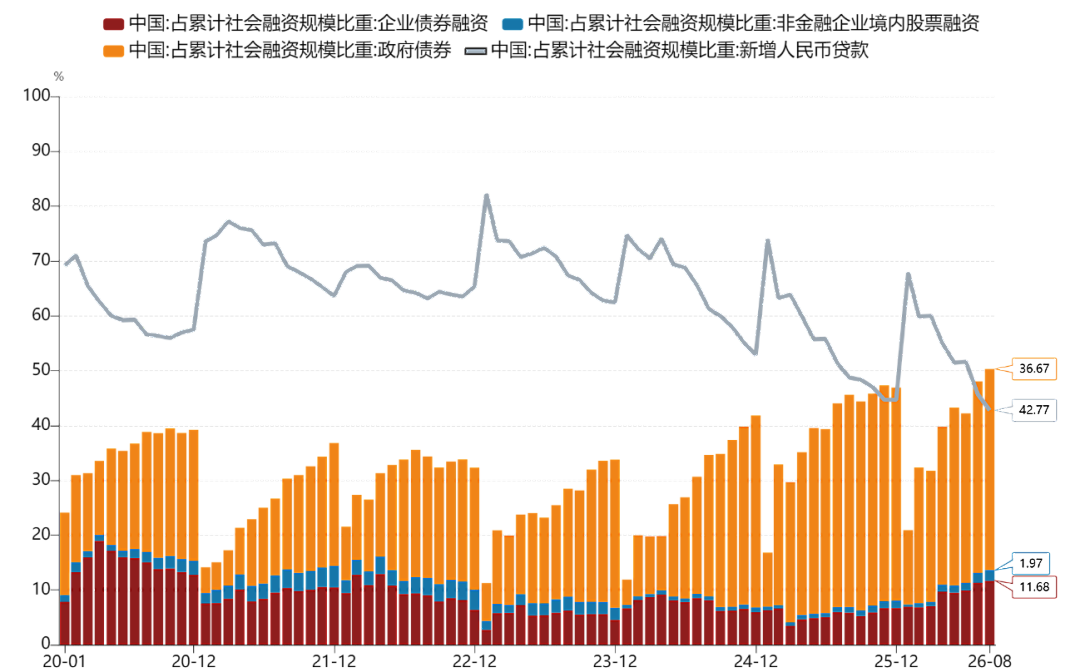
二是融资结构变化。前8个月对实体经济发放的人民币贷款增加10.23万亿元、同比少增2.71万亿元,而企业债券净融资2.79万亿元、同比多增1.23万亿元,政府债券净融资8.77万亿元、同比少增1.5万亿元,非金融企业境内股票融资4700亿元、同比多增2031亿元;债券和股票融资合计占社会融资规模增量的比重升至50.31%,历史上首次超过贷款。这意味着社融的“锚”正由单一信贷转向多元融资,判断信用扩张需要从贷款单一视角,转向贷款、债券、股票并重的综合视角。但需注意的是,直接融资内部以政府债券为主,在低利率环境下企业“以债换贷”,但企业债券融资及股权融资的绝对值相较社融增量仍较小。
图、累计社融增量分项结构
来源:Wind
中国人民银行党委书记、行长潘功胜在《求是》署名文章《深刻认识中国金融结构变迁提升金融服务实体经济适配性》中指出,我国融资结构已从间接融资主导,转向直接融资与间接融资协调发展。要“淡化对数量目标的关注,特别是对贷款单一渠道的关注”,把金融总量更多作为观测性、参考性、预期性指标,“更加注重发挥价格型调控的作用”,并“完善短端利率调控机制”。
02
以长周期视角理解金融结构变迁
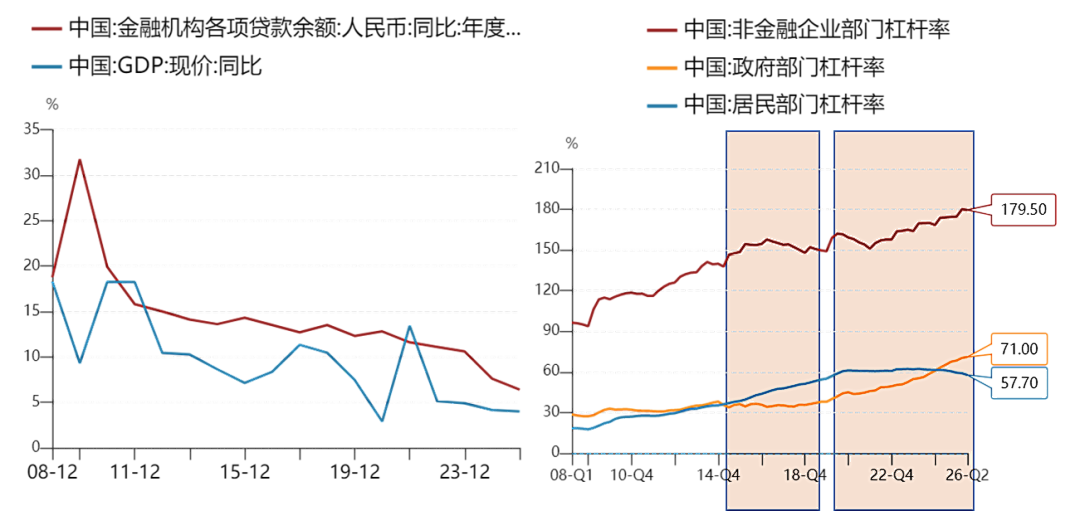
从长周期视角看,我国金融结构已发生明显变迁,一是信贷密度下移。新经济部门的信贷密度系统性低于旧动能。据测算,传统领域各行业中长期贷款余额与行业增加值之比普遍大于1,而新动能领域普遍低于1。传统领域重资产部门信贷需求下降,带动单位GDP对信贷依赖降低。即信贷增速下降部分源于产业结构调整。二是部门杠杆分布变化导致融资结构改变。旧动能(房地产、基础设施)收缩,使居民与企业加杠杆意愿趋势性下降,加杠杆主体转向政府,导致信贷系统性减少,政府债系统性扩张。
图、贷款余额增速与GDP走势,及部门杠杆率变化
来源:Wind
从国际经验看,融资结构由银行主导转向直接融资上升的过程,往往伴随私人部门去杠杆与政府部门加杠杆,并对应长期利率中枢下移。日本在20世纪70至80年代企业“脱银行”后,90年代信贷收缩并陷入资产负债表衰退,非金融企业部门杠杆率由1993年峰值144.9%回落至2004年的98.3%、累计下降约46.6个百分点,10年期国债收益率由1990年末的6.45%单向下行至1998年末的1.49%,呈“股弱债强”;美国20世纪80至90年代的“金融脱媒”推动融资向债券与货币市场转移,直接融资深度较高、去杠杆相对平稳,同期利率中枢长期下移并对应权益长牛;韩国在1997年亚洲金融危机后实现“债/股接棒”,非金融企业债务与GDP之比由1998年四季度的104.8%回落至2005年四季度的70.5%,去杠杆速度最快、股权融资随后替代债务。
03
对资本市场的启示
新旧动能转化(降低信贷密度)以及直融间融转化(改变融资方式)叠加,决定贷款增速的趋势性下移是长期的,改变了货币政策的传导渠道与资产价格的定价逻辑,社融、信贷数据对资本市场的领先作用将持续减弱。“弱信贷”本身不决定资产价格方向,宽货币、弱信用大概继续存在。
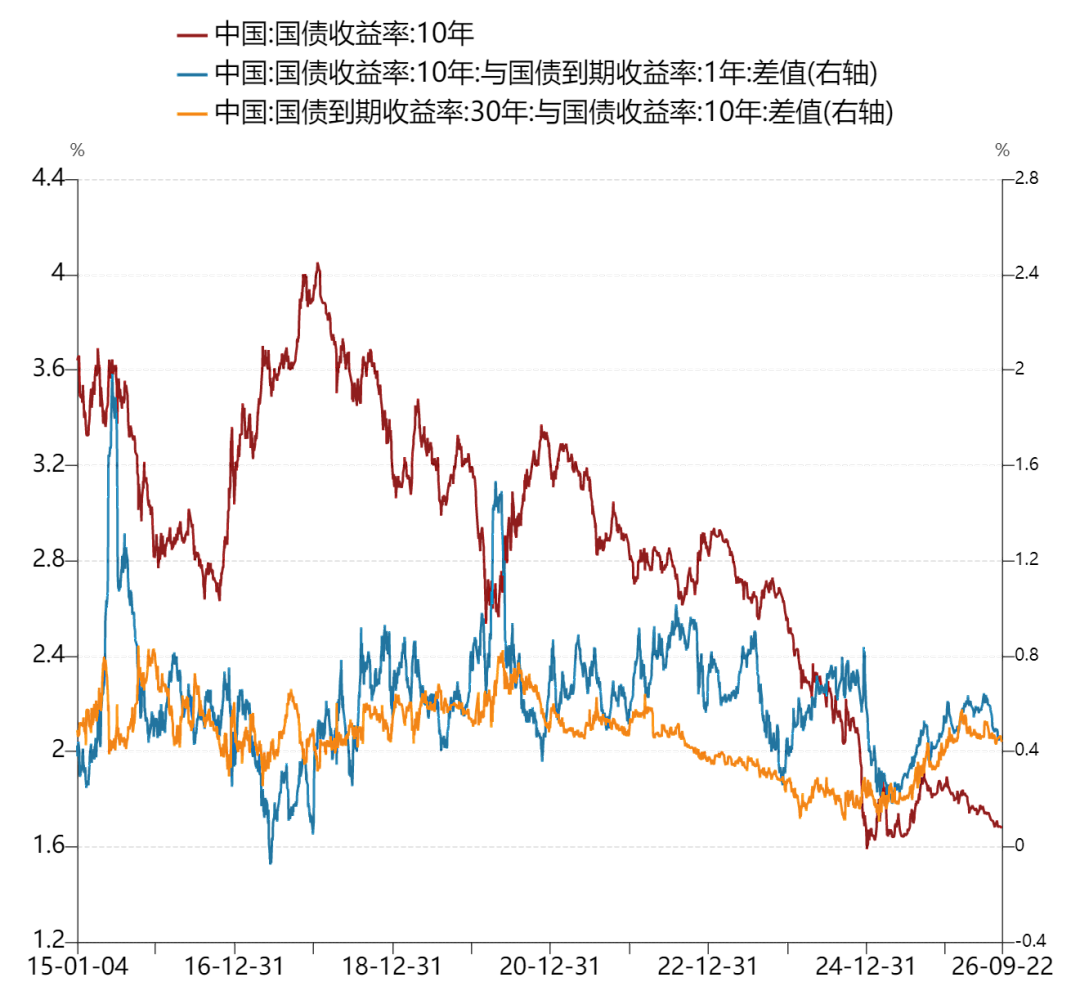
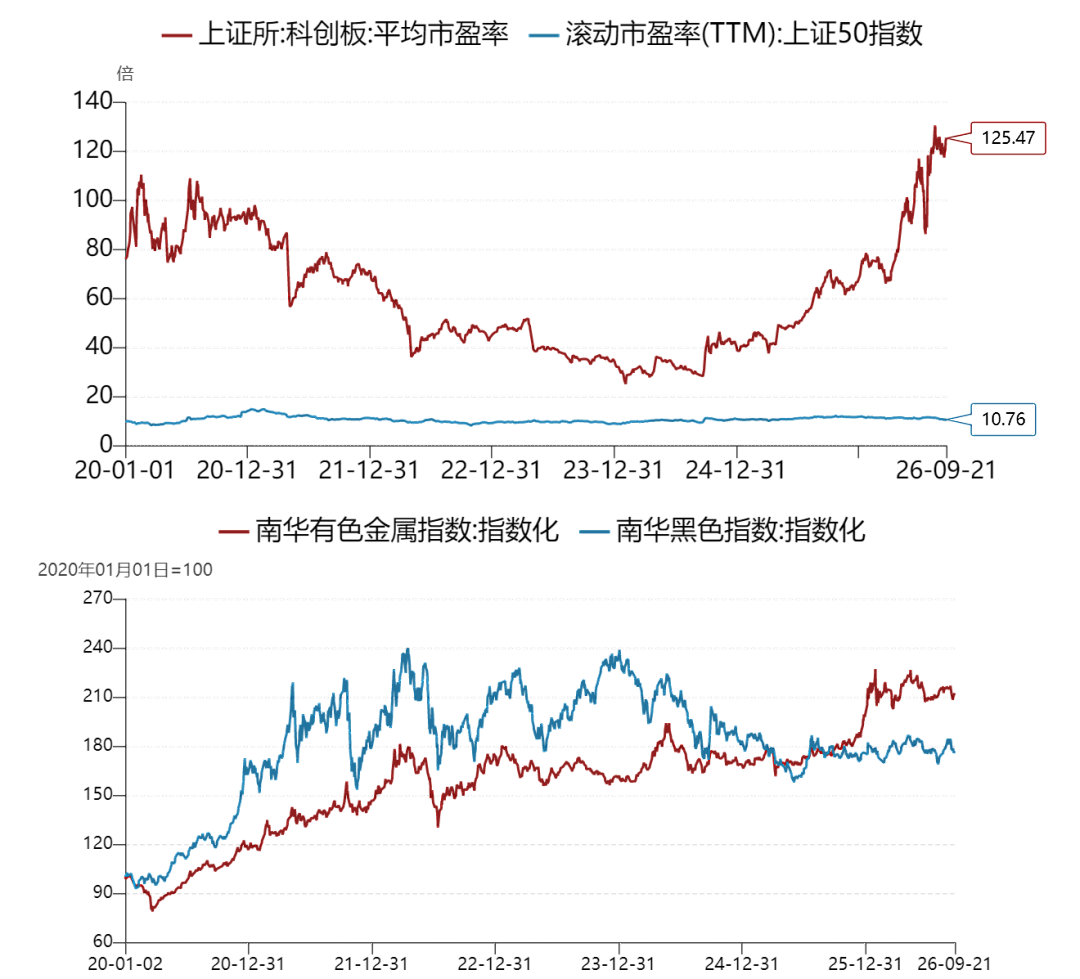
债市由“宽松的副产品”转为“结构性定价中枢”。利率中枢趋势性下移,但长端利率走势不再机械跟随政策利率,而由政府债供给、机构配置行为与增长通胀预期共同决定。权益市场及商品市场同样更多体现为新旧动能分化,指数性行情受外部环境影响,结构性行情体现产业结构调整进程中资金及需求的高度集中。
图、国债10年期收益率及利差走势
来源:Wind
图、权益市场、商品市场的结构分化
来源:Wind
文章编撰时间:2026年9月22日
分析师:方旻
期货从业资格:F03105216
投资咨询资格:Z0021334
邮箱:fang.min@gzf2010.com.cn
免责声明:本报告的信息均来源于公开资料,我公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,报告中的信息或意见并不构成所述品种的操作依据,投资者据此做出的任何投资决策与本公司和作者无关。
0人

- 每日推荐
- 股票频道
- 要闻频道
- 港股频道
 超20家钛白粉生产企业宣布涨价
 券商板块业绩增长与估值修复齐头并进
- 突发!英伟达要求暂停生产H20芯片
- 寒武纪临近尾盘涨停!距贵州茅台股价仅差近200元
- “杭州六小龙”之一的群核科技更新招股书,上半年扭亏为盈
- 电子成A股市值最大行业!寒武纪股价距离贵州茅台不到一个涨停
- 美联储官员称9月可能不会降息!
- 涨停复盘:沪指高开高走收涨1.45%突破3800点 半导体板块全线走强
- 创新药股市狂欢 谁在“囤粮”谁在套现
- AI芯片概念大涨 多只个股净利润增长或扭亏
- 中信证券:存款收益下滑叠加股市“赚钱效应” 居民存款“搬家”信号显现
 技术与需求共振 外骨骼机器人产业迎来爆发前夜
 创新+国际化步伐加快 多家创新药企“中考成绩”亮眼
 润歌互动发盈警 预计中期税后纯亏损不少于1730万元
 泰林科建发布中期业绩,净溢利644.8万元 同比扭亏为盈


